Entradas

Mostrando las entradas etiquetadas como banca

¿Es la maldad de la banca o la brecha digital?

Imagen
Cada vez tengo más claro que nuestra sociedad es asidua a confundir el síntoma con la enfermedad o las consecuencias con las causas, posiblemente porque nos hemos acostumbrado a los mensajes simples y directos que se han hecho omnipresentes desde la llegada de las redes sociales y el ascenso del populismo.  Somos mayores, no idiotas En la última semana hemos vivido un nuevo episodio de esta naturaleza. Una propuesta movida a través de Change.org por un médico valenciano jubilado en contra de la banca por la forma en la que se está tratando a las personas mayores y pidiendo un trato más humano para ellas. Según plantea, los cierres de sucursales, la complejidad de los cajeros, la disminución de horarios de atención al público, las derivaciones a las apps, etc. dificultan el acceso de las personas mayores al servicio bancario. Además, manifiesta haberse sentido «humillado al pedir ayuda en un banco y que me hablaran como si fuera idiota por no saber completar una operación». En cuan...
Los futuros posibles del sistema bancario español (ejercicio de ciencia ficción)

Imagen
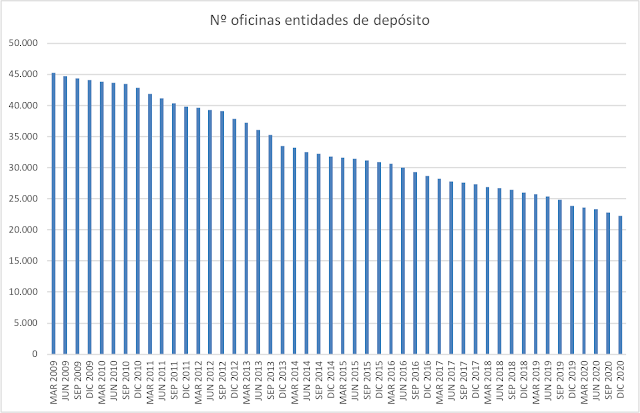
Obviamente, el futuro no está escrito. Y los economistas tenemos fama de ser malos predictores –si bien yo al menos he acertado dos veces en los últimos años–. Lo de trabajar en una entidad de crédito (en realidad, de depósito) implica que uno ponga un poco más de atención en lo que respecta a las noticias que tienen que ver con el sector, por más que uno siga tirando irremediablemente hacia el monte agroalimentario. El presente como punto de partida Antes de seguir, les contaré un chascarrillo. Cuando hace 13 años me contrató la Fundación de cierta entidad de banca cooperativa un amigo me dijo que el bancario era el mejor sector para jubilarse. Obviamente, eso ha cambiado de forma radial. El sector lleva expulsando personal de manera intensa desde 2008 (un 35 % hasta 2019). A lo largo de estos años se han producido algunos hechos que creo que, como mínimo, hay que considerar a la hora de realizar el ejercicio de futurología: Desde 2009 se ha producido un intenso proceso de ajuste que...

El crédito agroalimentario en el año de la pandemia

Imagen
La declaración del estado de alarma y el confinamiento de la economía española que se inició en marzo de 2020 tuvo un efecto radical sobre la tendencia seguida por la economía productiva en relación con el crédito bancario. Tras más de una década de explosión del crédito, la crisis financiera puso fin al proceso de endeudamiento de las empresas, iniciando uno de desendeudamiento que se ha mantenido hasta diciembre de 2019 –estos datos son proporcionados por el Banco de España con una periodicidad trimestral–. Fuente: Banco de España Usando la misma escala temporal, podemos comprobar que el peso del crédito al sector agroalimentario –considerado este como la suma del sector primario más el de la industria de los alimentos, bebida y tabaco– sobre el conjunto de las actividades productivas ha seguido un comportamiento contrario. Mientras crecía la deuda, la participación del agroalimentaria en esta decaía. Es decir, la demanda de crédito satisfecha del resto de sectores crecía mucho más d...

Cada vez que un banco compra una fintech, un neobanco sonríe picarón

Imagen
Foto by CafeCredit Vale, ya sé que el título este es una moñez, y que va encaminado a llamar la atención para que pinches sobre él, vengas a leer este contenido y así puedas criticarme en twitter como si no hubiera un mañana por agorero, fantasioso e ignorante. Hace unos días leí un titular que me llamó poderosamente la atención. Fiat y Renault estaban planteándose una fusión . ¿Otra? Me dije. Porque Fiat ahora es Fiat-Chrysler y Renault es Renault-Nissan. ¿Qué está pasando en el mundo del automóvil para que las grandes compañías quieran ser aún más grandes? Hay muchas respuestas técnicas, pero creo que la más sencilla y acertada se condensa en una sola palabra: miedo. El miedo nos paraliza Miedo a un futuro que saben no va a ser como hasta ahora. Las señales están ahí para quien quiera verlas. La irrupción de nuevas tecnologías de impulsión, la aparición de nuevos agentes en el mercado (no solo los chinos, también empresas al modo Tesla), una traslación potencial del modelo ...

El comportamiento del crédito agroalimentario en España

Imagen
El crédito al sector agroalimentario ha sido más estable que en el conjunto de las actividades, reduciendo su participación en el total de las actividades productivas. Hasta que estalló la crisis, a partir de cuyo momento volvió a ganar protagonismo, adelantando al conjunto en el proceso de desendeudamiento y nuevo crecimiento del stock de crédito. De los 604.822 millones de euros que existían en créditos a las actividades productivas en diciembre de 2016, apenas 39.034 habían sido concedidos al sector agroalimentario, formado por agricultura, ganadería, pesca y silvicultura y por la industria de los alimentos, bebidas y tabaco, es decir, un 6,5 %. El reparto entre las actividades primarias y las industriales es bastante simétrico, lo que resulta un tanto anti-intuitivo. El objetivo de las siguientes líneas es explicar cómo hemos alcanzado estas cifras y, sobre todo, cómo ha sido posible que el crédito al sector primario esté ya desde hace meses alcanzando tasas positivas de variac...

¿Por qué lo que es bueno para las cooperativas agrarias no parece serlo para las de crédito?

Imagen
España es un país de contrastes y de complejidades sin cuenta. Tan complejo que siendo uno de los primeros estados modernos de Europa, nunca terminamos de forjar una identidad verdaderamente nacional y, si lo hicimos, en algún momento del camino la perdimos. Esto viene a colación porque hace uso días leía en la prensa digital que los dos gigantes de la banca cooperativa alemana se fusionaban: el DZ y el WGZ ( Aquí ). Según la nota de prensa, la fusión busca sinergías (con ahorros calculados tras la unión en 100 millones de euros) y se produce en el “momento adecuado”, caracterizado este por la “regulación, los bajos tipos de interés y la digitalización”. Obviamente no señala, pero es casi una obviedad, que dicho entorno supone también una menor rentabilidad en las operaciones tradicionales y que fuerza a una mayor competencia en un sector en el que es posible que aparezcan nuevos agentes en la medida que la digitalización se vaya produciendo. En este entorno es en el que cobran plen...

La concentración bancaria española en perspectiva

Imagen
Los que tenemos algo de memoria pensábamos que tras la oleada de concentraciones en la banca española de los 80 nos quedaba poco por ver en esta materia. Sin embargo, lo sucedido desde el estallido de la crisis ha sido un movimiento aún más intenso y de efectos más devastadores sobre la diversidad de entidades que aquel que ya nos pareció brutal. Pero esta mañana he visto un gráfico en la prensa salmón que me ha puesto los pelos de punta y sobre el que he estado trabajando esta tarde para poder mostrar la información de forma más resumida. La verdad que sin explicación, mi gráfico no es demasiado evidente, pero cuando uno tiene todos los códigos para su explicación se da cuenta de la verdadera dimensión del fenómeno en un solo vistazo. El gráfico expresa el grado de concentración de activos bancarios de varios países, expresado en la cuota de los cinco bancos más grandes de varios Estados y de la Eurozona entre 2008 y 2013. En el eje de abscisas (X) se representa la cuota de los 5 gr...

Del riesgo país al riesgo cliente

La Gran Recesión nos ha enseñado, entre otras cosas, la poca distancia que hay en entre dos puntos geográficamente alejados de este mundo globalizado. Los oscuros senderos por los cuales el aleteo de una mariposa en el mercado de las hipotecas estadounidenses termina precipitando el derrumbe de un Estado como el griego han quedado expuestos a la luz y ya nunca más podremos escudarnos en el desconocimiento para escurrir nuestras responsabilidades colectivas en la próxima crisis que venga. Que vendrá (Galbraith dixit). También hemos aprendido lo sumamente peligroso que es el principio too big to fall , por los perversos incentivos que produce en los gestores de esas empresas que se ven empujados a jugar con el riesgo en la creencia que mientras haya beneficios estos serán privados y, cuando las pérdidas sean alarmantes, se socializarán… Obviamente, el riesgo de ser acusado de administración desleal o de estafa individual existe, y se paga convenientemente con un sobre salario que ayuda a...

¿Qué es primero: el crédito o la recuperación?

Imagen
Creo recordar que fue a Antón Costas al primero que le escuché referenciar un artículo en el que se comparaban diversas crisis en distintos países y cómo había reaccionado el crédito en ellas. La conclusión era clara: primero llega la recuperación, luego viene el crédito. Y la cosa tiene sentido. sobre todo en una crisis como la que hemos tenido en España, producto del estallido de una burbuja de crédito. Las economías familiares y empresariales estaban sobreendeudadas, así que las opciones eran pocas pero claras: o suspender pagos (quiebra, reestructuración, ejecuciones o quitas) o, si se está en condiciones, desendeudarse. Así las cosas, las empresas que primero podrán crecer tendrán, casi con toda seguridad, capacidad productiva excedentaria o un fondo de armario de tesorería, con lo que no es previsible que recurran al crédito. Al menos no al principio. ¿Es esto lo que estaría ocurriendo en España? Júzgalo tu mismo: Fuente: INE y Banco de España

El poder disruptor del crowfunding para la banca

Imagen
Internet ha puesto patas arriba la economía mundial. Y lo ha hecho a través de diversos mecanismos. En primer lugar, como herramienta de comunicación , ha contribuido a la expansión y aceleración de la globalización, eliminando o recortando drásticamente los costes de transacción y de información o, en los términos de Tomas Friedman, aplanando el planeta. En segundo lugar, como entorno para el desarrollo de nuevos negocios , ha creado sectores nuevos relacionados con la gestión de la información, el almacenamiento y explotación de los datos o el uso de la potencia de cálculo de los ordenadores en red. Finalmente, en un sentido más en consonancia con las revoluciones industriales, ha modificado las reglas del juego de mercados ya consolidados , provocando que los agentes tradicionales se vean superados por nuevos agentes, o por la propia acción de los consumidores. Es en este sentido en el que las antaño todopoderosas industrias de la música, el cine, la prensa o la literatura se han...

El Gran Secuestro

Imagen
Decía Jobs en su ya célebre discurso de Stanford que los puntos finalmente terminan uniéndose. Algo así me ha pasado esta semana. Primero, presentamos el número 23 de la Colección Mediterráneo Económico, titulado " Para la rehumanización de la economía y la sociedad ". En dicha presentación, el coordinador del volumen, Federico Aguilera Klink expuso algunos de los puntos sobre los que he hablado en esta web con anterioridad: la impresión de que el modelo de economía por el que nos regimos tiene demasiados agujeros y a éstos no les hacemos demasiado caso (y que nadie lee a Adam Smith de verdad). Tuve la suerte de acompañarle durante todo el día de la presentación y pudimos charlar sobre economía, educación y hasta de cine. Segundo, mi mujer quiso que viéramos el documental Inside Jobs. Yo ya lo había visto, pero en su momento no caí en alguna consecuencia perversa como la que contaré a continuación. En cualquier caso, y por si alguien no lo ha visto, lo más destacable es ...

El crédito agrario en tiempos de crisis

En la base de la crisis financiera internacional ha estado el aumento descontrolado del crédito, que propició en diversos países el nacimiento y crecimiento de variadas burbujas. En el caso español, la madre de todas ellas fue la del sector de la construcción, principalmente en el ámbito de la de la vivienda residencial. Cuando acabó la fiesta, sin embargo, los efectos de la explosión no se centraron en dicho sector, sino que transmitieron al conjunto de la economía real del país. El sector privado español (familias y empresas) deben corregir su sobreendeudamiento, o el apalancamiento financiero en el que han incurrido, para que la situación se normalice y puedan volver a crecer desde fundamentos sólidos. Este proceso de desendeudamiento no es sencillo y no está exento de traumas. En el caso de las empresas viene acompañado en muchas ocasiones procesos concursales y cierres con el consiguiente desempleo. Por el lado de las familias, el aumento del paro y las expectativas negativas...

Los señores de las finanzas, de Liaquat Ahamed

Imagen
Los señores de las finanzas: los cuatro hombres que arruinaron el mundo. Liaquat Ahamed Ed. Deusto, 2012 Enlace Google Books Benjamin Strong, del banco de la Reserva Federal; Montagu Norman del Bank of England, Émile Moureau de la Banque de France y Hjalmar Schacht del Reichsbank, son los cuatro hombres a los que hace referencia el título y fueron las personas que manejaron la política monetaria de Occidente en el período de entreguerras. Estos hombres, especialmente el británico, que estuvo más tiempo al frente de su banco central, lograron devolver las economías al sagrado patrón oro tras el interregno que supuso la I Guerra Mundial, después de estabilizar sus monedas y vencer la guerra de la inflación (cuestión particularmente grave en la Alemania republicana y cuyos ecos aún hoy condicionan la política germana). Para su desgracia, el mundo había cambado y el patrón oro ya no era una buena idea, o no era una idea apropiada para aquellos tiempos. El autor nos presenta la hist...

Bancos malos y buenos

Tercera intervención radiofónica. En esta ocasión se trataba de hablar del Banco Malo y de la posibilidad de que la provincia de Almería sea de las que más tarden en absorber el stock de viviendas. Y todo ello en un minuto. El Banco Malo en realidad no es un banco como lo solemos entender. Es una institución a la que los bancos venderán sus activos conflictivos. De esta forma limpiarán sus balances, harán borrón y cuenta nueva. Supuestamente, el Banco Malo venderá luego esos activos en el mercado, con un margen de tiempo que rondaría los 15 años y con la posibilidad (hoy lejana) de obtener un beneficio. Lógicamente, allí donde se ha construido más es también más probable que existan pisos incorporados a los balances bancarios. Almería, como parte de la costa Mediterránea ha sido una de las provincias en la que más se construyó. En términos medios pasamos de unas 4.000 viviendas iniciadas al año, hasta casi alcanzar las 29.000 en 2005. Evidentemente la absorción del stock de viviendas s...

Finanzas y cooperativismo en Aguilar de Campoo

Hace unos meses prometí que comentaría más extensamente la charla que impartí en la Escuela de Economía Social de Aguilar de Campoo. Finalmente cumplo mi palabra, aunque en formato crónica, aprovechando así para cumplir con la petición que me ha realizado el editor de la Revista Navegando, de la Fundación Cajamar. Así que nadie se extrañe al ver mi nombre: no se trata de un exceso de ego, sino de una narración desde el punto de vista de un tercero. El pasado mes de Julio tuvo lugar una nueva edición de la Escuela de Economía Social que en la forma de Curso de Verano organiza la Universidad de Valladolid. En esta edición la Fundación Cajamar tuvo el honor de ser invitada en la persona del director del Servicio de Estudios, David Uclés, quien presentó la ponencia “Las instituciones financieras de la economía social ante la crisis. En la primera parte de su presentación disertó sobre el origen y las características de la crisis actual que, según sus palabras se caracteriza por ser “glob...

Las entidades financieras de la economía social

Ampliaré, de momento dejo la presentación. Luego vestiré con texto... Las empresas financieras de economía social ante la crisis View more presentations from David Ucles .